会社員の副業が会社にバレる仕組みを、住民税・普通徴収・年末調整・支払調書・確定申告の観点から税理士が解説します。
副業収入が20万円以下の場合、赤字の場合、無申告になっている場合など、よくある不安や誤解について、実務に即してわかりやすく整理しています。
受付時間 | 9:00~18:00 |
|---|
定休日 | 土曜午前・日曜・祝日 |
|---|
副業でコンサルティング業をしても会社にばれない可能性が高い

コンサルタント業ですと、実力次第では効率的に稼ぐことができます。
シニアの方も、若手の方も、副業・兼業としてコンサルタント業務を行われていることがあります。
コンサルタント業(アドバイザー業とも表現されます)の場合には、報酬として対価を受ける限りは本業の会社に副業がばれる可能性も低めのため、そういったところも人気が出る理由の一つでしょう。副業を始める前提条件として本業の会社にバレないことを重視している方々は多いためです。
コンサルティングを企業等に対して行うわけですが、報酬単価が高くつくこともありますので、大変効率的に収入を得ることも可能です。
企業サイドとしても、労働時間に対してお金を支払うというのではなく、ノウハウやアドバイスに対してお金を支払うという感覚なので、金額が大きくなることもあるのです。
コンサルタントと企業経営者等を結びつけるサービスも増加しており、有名なところですと、パソナ顧問ネットワーク、マイナビ顧問、サーキュレーション、i-common(アイコモン)、ビザスクなどがあります。今後はより多くのサービスが生まれ、本業をお持ちの方がそういったサービスに登録して、副業コンサルタントとなるのではないでしょうか。

これまでの社会人経験等から身につけた知識や経験は、実は多くの他の企業から求められるものかもしれません。
副業コンサルが会社にバレる主な原因
副業でコンサルティング業をしていることが勤務先に知られる原因はいくつかあります。特に注意したいのが、住民税やSNS、取引先とのつながりです。
- 住民税から副業を知られる
副業が会社に知られる原因として代表的なのが住民税です。
会社員の住民税は、原則として勤務先が給与から天引きする「特別徴収」となっています。副業による所得が増えると、その分だけ住民税額も増えるため、勤務先の給与額に対して住民税が多いことから、副業をしているのではないかと推測されることがあります。
副業が給与所得ではなく、事業所得や雑所得に該当する場合には、確定申告書で副業分の住民税について「自分で納付」を選択できることがあります。
ただし、「自分で納付」を選択すれば必ず勤務先に知られないというわけではありません。自治体の処理方法などによっては希望どおりに普通徴収とならない場合もあるため注意が必要です。
- SNSやホームページから知られる
コンサルタントとして集客するために、X、Instagram、Facebook、LinkedInなどのSNSや、自分のホームページを利用する人も多いでしょう。
実名や顔写真、勤務先、経歴などを掲載していると、同僚や取引先が偶然見つける可能性があります。
特に、本業の勤務先や業界で知り合った人とSNS上でつながっている場合には、副業の情報が勤務先まで伝わる可能性が高くなります。
- 取引先や知人から勤務先に伝わる
副業コンサルでは、本業で身につけた専門知識や人脈を活用するケースも多くあります。
そのため、本業の取引先や同業者と副業先が重なり、そこから勤務先に副業をしていることが伝わることもあります。
特に競合企業に対するコンサルティングを行う場合には、単に副業が知られるだけでなく、勤務先との秘密保持義務や競業避止義務が問題になる可能性もあります。
- 副業先から給与を受け取っている
副業先と雇用契約を結び、給与として報酬を受け取っている場合には、業務委託による副業と比べて住民税を勤務先と分けて納付することが難しいケースがあります。
契約書に「業務委託」と記載されていても、実際の働き方が雇用に近ければ、税務上は給与所得と判断される可能性があります。
給与か業務委託かは契約書の名称だけではなく、勤務時間や勤務場所の拘束、指揮命令関係、報酬の決まり方など、実際の働き方を踏まえて判断されます。
- 就業規則や社内での会話から知られる
何気ない会話から副業が知られるケースもあります。
「週末にコンサルをしている」「副業で〇万円稼いだ」などと同僚に話したことが、上司や人事担当者に伝わることもあります。
また、副業そのものを認めている会社でも、事前申請が必要であったり、競合企業との取引を禁止していたりする場合があります。
副業を始める前に、勤務先の就業規則や副業に関する社内ルールを確認しておくことが大切です。
このように、副業コンサルが会社に知られる原因は住民税だけではありません。税務上の手続きだけでなく、SNSの利用方法や取引先との関係、勤務先の就業規則なども確認したうえで副業を行いましょう。
個人で受注するか、業者を通じて受注するか
コンサルタント業務を始める場合は、個人的なつながりがある企業へコンサルティングをする場合と、上述のパソナJOB HUB、マイナビ顧問、サーキュレーション、HiPro Biz(ハイプロ ビズ)、ビザスクなどを運営する業者経由で受注する方法があります。
このようにコンサルタントの仕事の受発注をマッチングするサイトが増えてきているので、新規開業される方にとってもチャンスは増えていると言えるでしょう。そういったサイトで高い評価を受けて、どんどん顧客を増やしたり、報酬単価を上げている方々もいらっしゃいます。
個人として営業等をして、直接的に契約をすることができると、最も効率的に利益を得ることができるでしょう。しかしながら、顧客の獲得は簡単ではありませんので、誰でも短期間で受注できるわけではないでしょう。
業者経由ですと、実入りは減ってしまうかもしれませんが、顧客を獲得しやすいというメリットがあります。
副業のコンサルタント業は雑所得か事業所得か。
副業・兼業としてコンサルティングを行って所得を獲得した場合、給与としてもらうのではなく、報酬としてもらうのが通常ですので、所得税の確定申告においては事業所得もしくは雑所得となります。
単発的に行って継続性がないのであれば、雑所得が妥当でしょう。一方で、継続して行うのであれば、事業所得で確定申告可能となる可能性が出てきます。コンサルティング収入が事業所得に該当するか、業務に係る雑所得に該当するかは、継続性だけでなく、収入規模、営利性、独立性、業務に費やす時間、帳簿書類の保存状況などを踏まえて総合的に判断します。副業として小規模に行っている場合には、雑所得に該当するケースもあります。
事業所得となる場合で、青色申告を選択する場合には、原則としてその年の3月15日までに青色申告承認申請書を提出します。その年の1月16日以後に新たに事業を開始した場合は、開業日から2か月以内が提出期限です。節税効果は大きいので、青色申告承認申請書は提出しておくことをおすすめいたします。
青色申告をしたからといって副業が本業先にバレるということもないのでご安心ください。
念のために給与所得とならないかを確認
コンサルティング契約を個人で受注する際には、あくまでも外部コンサルタントとして契約するのがおすすめです。契約書の名称だけでなく、指揮命令関係、勤務時間・場所の拘束、報酬の決まり方など、実際の働き方によって給与所得か事業所得・雑所得かが判断されますが、きちんと実態が外部コンサルタントに対する報酬と判断できるようにしておきましょう。
雇用関係に基づく契約となり、その企業の従業員という扱いに税法上なってしまうと、副業に課税される住民税を普通徴収にできなくなるおそれがあり、本業の会社にばれる危険性が生じるためです。
本業を退職して完全な独立コンサルタントとなるケースも。
副業・兼業としてコンサルティング業を行っている場合でも、口コミなどで人気が出てくると、おのずと顧問になって欲しいと言う企業が増加するかと思います。また、報酬の単価も上がっていくでしょう。そうなってくると、本業の収入を超える可能性も十分に考えられます。
そのまま本業の会社を退職してしまって、完全に独立すると言うケースもあるのです。コンサルタント業はそういった独立につながる可能性も秘めた副業と言うことができるでしょう。
今は会社員だけれども、いつかは一国一城の主として働きたいと言う方にとっても、コンサルタントとしての副業は向いていると言えるのではないでしょうか。
副業バレ防止のガイドブックの取得
当サイトでは、会社員の副業が会社にバレる原因、住民税の普通徴収、確定申告、無申告のリスクについて、税理士が実務経験をもとに解説しています。
当税理士事務所が作成した「副業がばれない方法」を記載したガイドブックも人気となっております。
副業、サイドビジネスに関しては、お気軽にお問合せください!
お問合せ・ご相談は、お電話又はフォームにて受け付けております。
受付時間:9:00~18:00(ガイドご購入者様に関しては、ほとんどの日において、18時以降も電話質問可能です)
定休日:土曜午前・日曜・祝日
※会社に知られないようにすることは、ご自身の個人情報を守る観点からも望ましいとも思っておりますが、税務署に対しては必ず確定申告しましょう。「税務署に知られないようにして税金を支払わないようにする」というのは違法ですし、そもそも無理なので、申告納税はしてください。
副業のお問合せはこちら
副業バレ対策・確定申告相談室メニュー
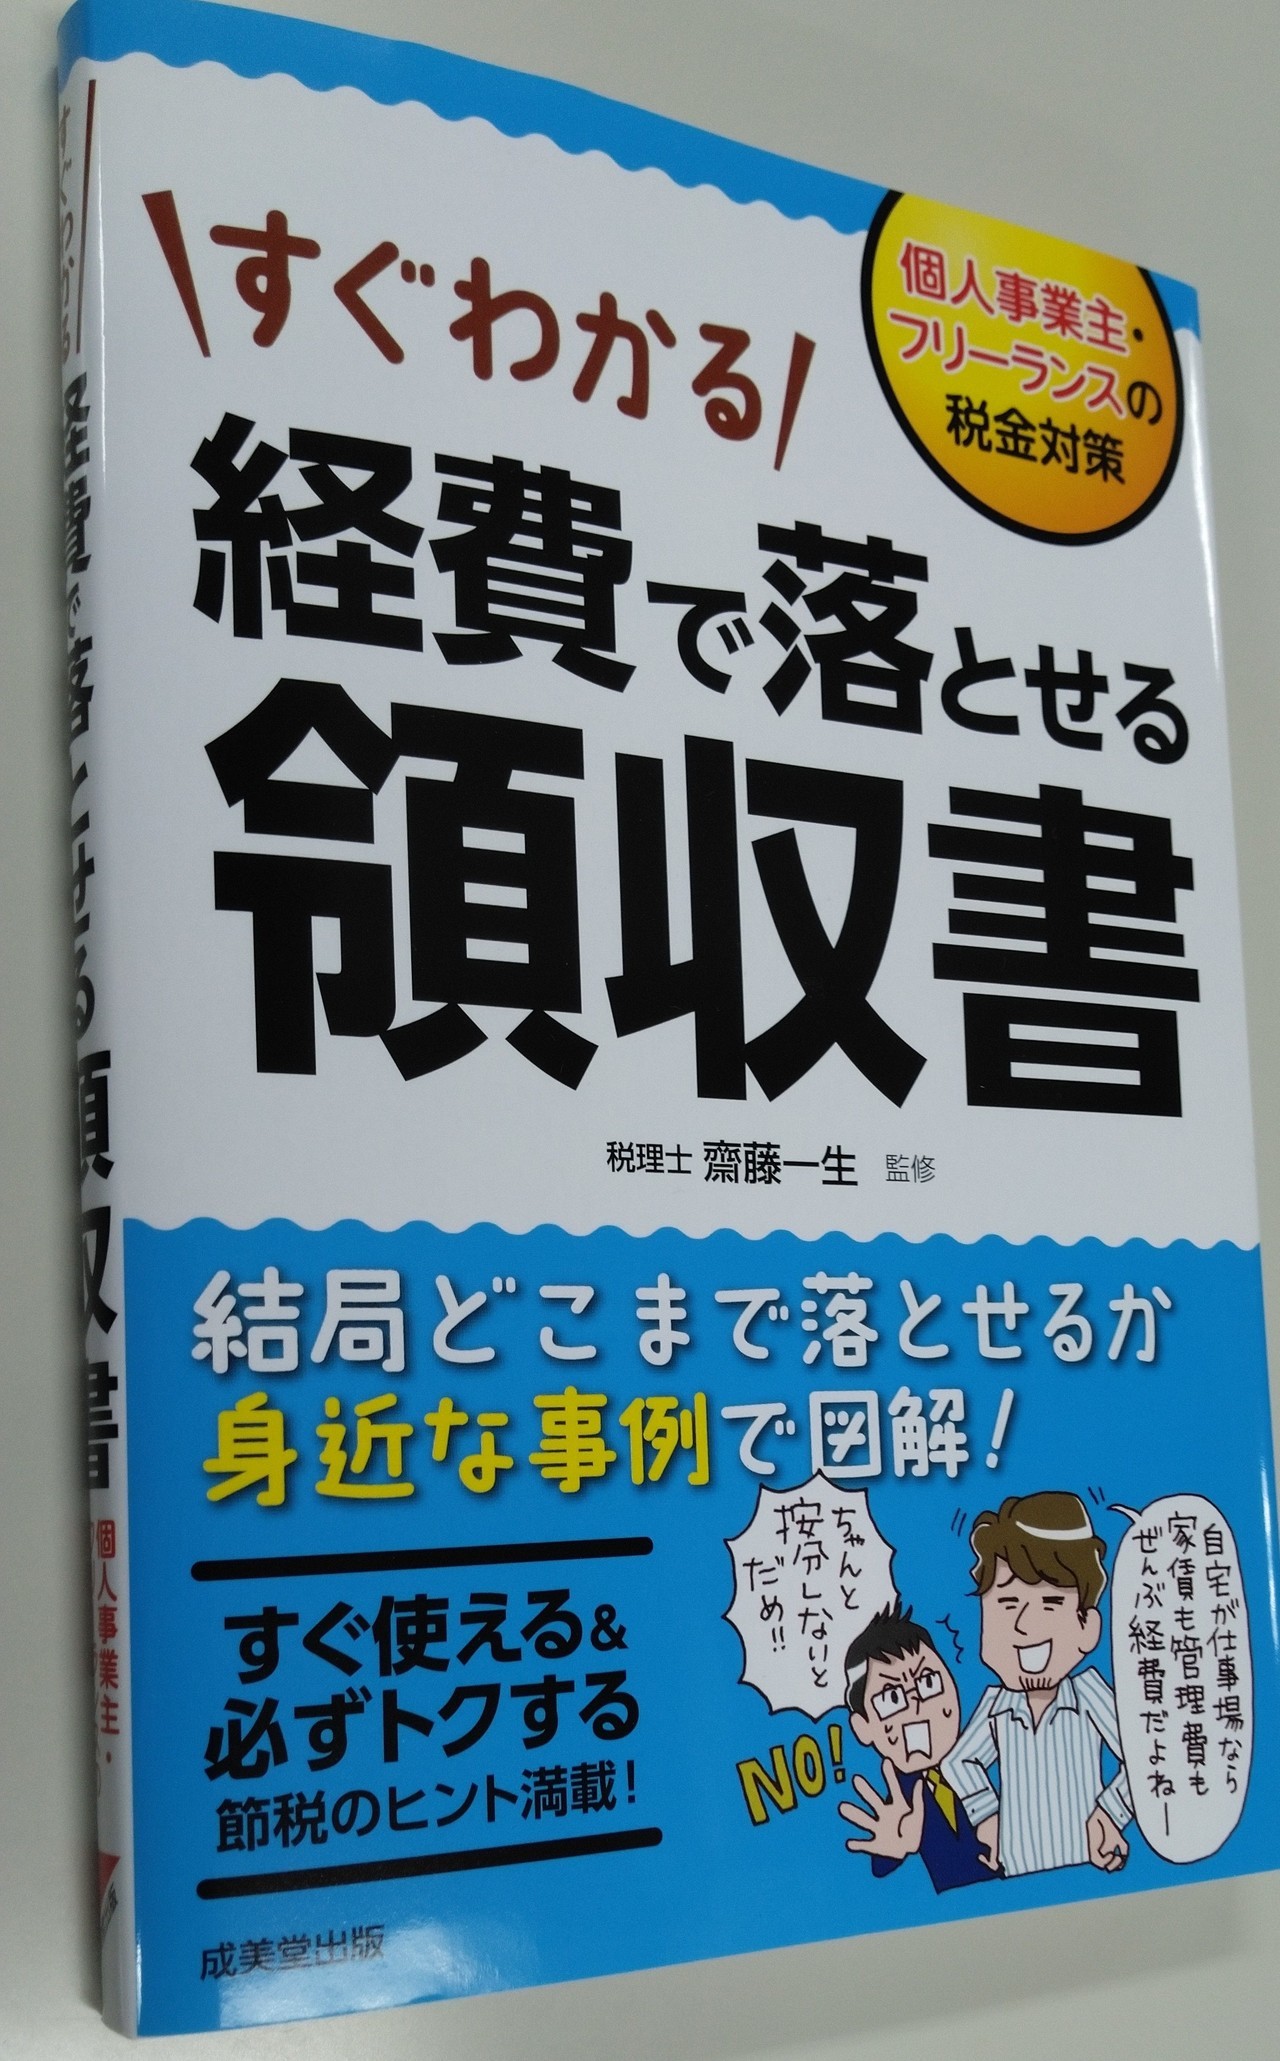
当事務所の代表税理士齋藤一生が監修した「経費で落とせる領収書(成美堂出版)」でございます。合法的な経費計上に関する知識も豊富な税理士事務所でございます。